


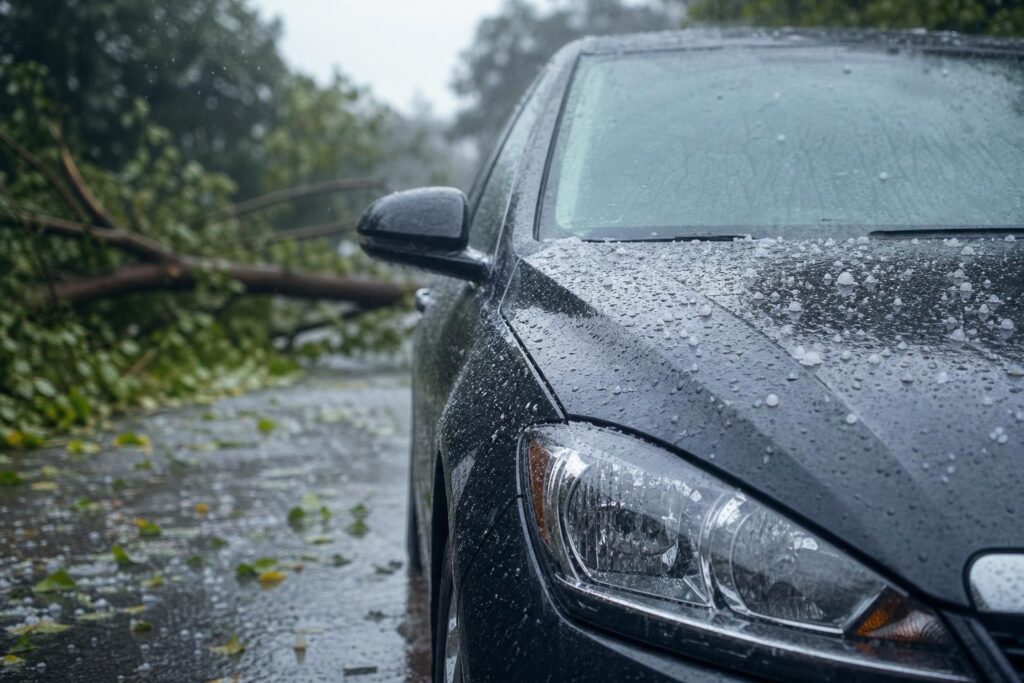
Grandine, piogge intense, vento forte e caduta di rami possono danneggiare un’auto anche quando è parcheggiata. In queste situazioni è facile chiedersi se la polizza intervenga e quali spese possano restare a carico del proprietario del veicolo.
La responsabilità civile auto, obbligatoria per circolare, è destinata ai danni provocati involontariamente a terzi e non protegge automaticamente la propria vettura dai fenomeni meteorologici. Per questa esigenza può essere prevista una garanzia accessoria dedicata agli eventi atmosferici, il cui contenuto va letto con attenzione prima della sottoscrizione e, periodicamente, nel corso della durata della polizza.
Quali danni possono rientrare negli eventi atmosferici
La definizione di evento atmosferico e i danni indennizzabili dipendono dalle condizioni contrattuali. In via generale, questa garanzia può riferirsi a danni materiali subiti dal veicolo in conseguenza di fenomeni come:
- grandine;
- vento forte, trombe d’aria o fenomeni assimilabili indicati in polizza;
- allagamenti e piogge particolarmente intense;
- nevicate, gelo o peso della neve, quando espressamente previsti;
- caduta di alberi, rami, tegole o altri oggetti causata dal maltempo;
- altri eventi naturali descritti nelle condizioni di assicurazione.
Un parabrezza lesionato dalla grandine, la carrozzeria ammaccata o un danno provocato dalla caduta di un ramo sono esempi concreti, ma non bastano da soli per stabilire che il sinistro sia coperto. Occorre verificare l’evento che ha causato il danno, la garanzia acquistata e le limitazioni previste dal contratto.
Assicurazione auto eventi atmosferici: le verifiche più importanti
Quando si valuta un’assicurazione auto per eventi atmosferici, è utile non fermarsi al nome della garanzia. Le condizioni di polizza chiariscono quando e in quali limiti può operare la copertura.
Eventi inclusi e definizioni contrattuali
Il primo controllo riguarda l’elenco dei fenomeni assicurati. Alcune formulazioni possono essere ampie, altre possono individuare specificamente gli eventi inclusi. È importante capire se, per esempio, la garanzia contempla solo alcuni fenomeni oppure anche i danni indirettamente causati dal maltempo, come la caduta di un ramo sulla vettura.
La parola “maltempo” usata nel linguaggio quotidiano non sostituisce la descrizione contrattuale della garanzia. Per questo conviene leggere sia la sezione dedicata agli eventi coperti sia le definizioni presenti nei documenti di polizza.
Massimale, franchigia e scoperto
Il massimale è il limite massimo entro cui la compagnia può intervenire per un sinistro, secondo le condizioni previste. La franchigia è invece una somma che può restare a carico dell’assicurato. Lo scoperto è generalmente una quota percentuale del danno che può essere sostenuta dal cliente, talvolta con un importo minimo.
Questi elementi incidono concretamente sull’eventuale liquidazione. Due garanzie con la stessa denominazione possono quindi avere un funzionamento diverso: non è sufficiente verificare che gli eventi atmosferici siano presenti, ma serve capire anche con quali limiti economici.
Valore del veicolo e criteri di indennizzo
È utile controllare come viene determinato il valore del veicolo al momento del danno e quali regole sono previste per riparazione, sostituzione di parti danneggiate o eventuale perdita totale. Le condizioni possono inoltre disciplinare il trattamento di optional, accessori non di serie e modifiche apportate all’auto.
Chi possiede un’auto recente, un veicolo con particolari allestimenti o componenti di valore può trarre beneficio da una verifica più accurata della documentazione e delle dichiarazioni riportate in polizza.
Esclusioni e situazioni da leggere con attenzione
Ogni copertura assicurativa può prevedere esclusioni, limiti e condizioni operative. Nel caso degli eventi atmosferici, può essere necessario approfondire, tra gli altri aspetti:
- i danni che non derivano direttamente dall’evento indicato;
- le condizioni relative a manutenzione, usura o difetti preesistenti del veicolo;
- gli eventuali limiti per cristalli, accessori o componenti specifici;
- le modalità previste per dimostrare l’accaduto;
- l’eventuale presenza di reti o centri riparazione convenzionati e le relative condizioni;
- i termini e le procedure per la denuncia del sinistro.
Non tutte le circostanze che avvengono durante un temporale, per esempio, sono necessariamente trattate nello stesso modo. Un danno da infiltrazione, un guasto meccanico successivo o un danno già presente prima dell’evento possono richiedere una valutazione distinta alla luce del contratto.
Quando può essere utile considerare questa garanzia
La valutazione parte dalle abitudini di utilizzo e dal contesto in cui l’auto viene lasciata abitualmente. Parcheggiare spesso all’aperto, non disporre di un garage, percorrere con frequenza tragitti esposti o vivere in aree dove fenomeni intensi possono creare danni alla carrozzeria sono elementi che possono rendere opportuno approfondire il tema.
Anche il valore dell’auto, la sostenibilità di una riparazione imprevista e la presenza di altre garanzie già attive meritano attenzione. Non esiste una risposta identica per tutti: una copertura adatta a un veicolo o a una famiglia potrebbe non corrispondere alle necessità di un altro automobilista.
Cosa fare se l’auto subisce danni da maltempo
Dopo aver verificato che non vi siano situazioni di pericolo, è utile agire con ordine. Fotografare il veicolo e i danni, annotare data e luogo dell’accaduto e conservare eventuali elementi utili a ricostruire l’evento può facilitare la successiva gestione della pratica.
Prima di autorizzare riparazioni, salvo interventi necessari per evitare un aggravamento del danno o per motivi di sicurezza, è prudente consultare le istruzioni riportate in polizza e contattare il proprio intermediario o la compagnia. In questo modo è possibile verificare la procedura di denuncia, la documentazione richiesta e le eventuali indicazioni sulla riparazione.
Rivedere la polizza prima della stagione più esposta
La polizza auto non dovrebbe essere considerata un documento da controllare solo al momento del rinnovo. Un cambio di abitudini, l’acquisto di una vettura diversa, un trasferimento o la disponibilità di un nuovo posto auto possono modificare i rischi da valutare.
Rileggere garanzie, esclusioni, franchigie, scoperti e massimali aiuta a comprendere se la protezione attuale è coerente con la propria situazione. Questo vale anche per chi possiede già una garanzia per eventi atmosferici: la sua presenza non consente di dare per scontato che ogni danno provocato dal maltempo sia indennizzabile.
Un confronto utile per scegliere con maggiore consapevolezza
Capire cosa comprende un’assicurazione auto per eventi atmosferici significa valutare il testo della polizza nel suo insieme, non solo il titolo della garanzia. Verificare i fenomeni inclusi, i limiti economici, le esclusioni e la procedura da seguire in caso di danno permette di affrontare la scelta in modo più informato.
Per approfondire le tue esigenze, verificare le coperture già presenti sulla tua auto o valutare insieme le soluzioni assicurative più adatte alla tua situazione specifica, contatta Licata Assicurazioni.
Domande frequenti
La RC auto copre i danni della grandine alla propria vettura?
La responsabilità civile auto riguarda i danni involontariamente causati a terzi durante la circolazione e non protegge automaticamente il proprio veicolo dalla grandine. Per questo rischio occorre verificare se è prevista una specifica garanzia per eventi atmosferici e quali sono le sue condizioni.
La garanzia eventi atmosferici copre sempre i danni da allagamento?
Non necessariamente. La copertura dipende dalla formulazione della garanzia, dagli eventi inclusi, dalle esclusioni e dagli altri limiti indicati nella polizza. È opportuno verificare il contratto prima di presumere che ogni danno da acqua o allagamento sia coperto.
Cosa devo controllare prima di denunciare un danno da maltempo all’auto?
È utile documentare il danno con fotografie, annotare data e luogo dell’accaduto, conservare gli elementi disponibili e consultare tempestivamente le istruzioni della polizza. Prima di procedere con riparazioni non urgenti, è consigliabile verificare la procedura prevista.
Franchigia e scoperto si applicano ai danni da eventi atmosferici?
Possono essere previsti anche per questa garanzia, ma dipende dalle condizioni contrattuali. La franchigia è una somma che può restare a carico dell’assicurato, mentre lo scoperto è generalmente una percentuale del danno. Vanno controllati insieme a massimali ed eventuali minimi applicabili.